Questo contenuto è stato tradotto dal testo originale.
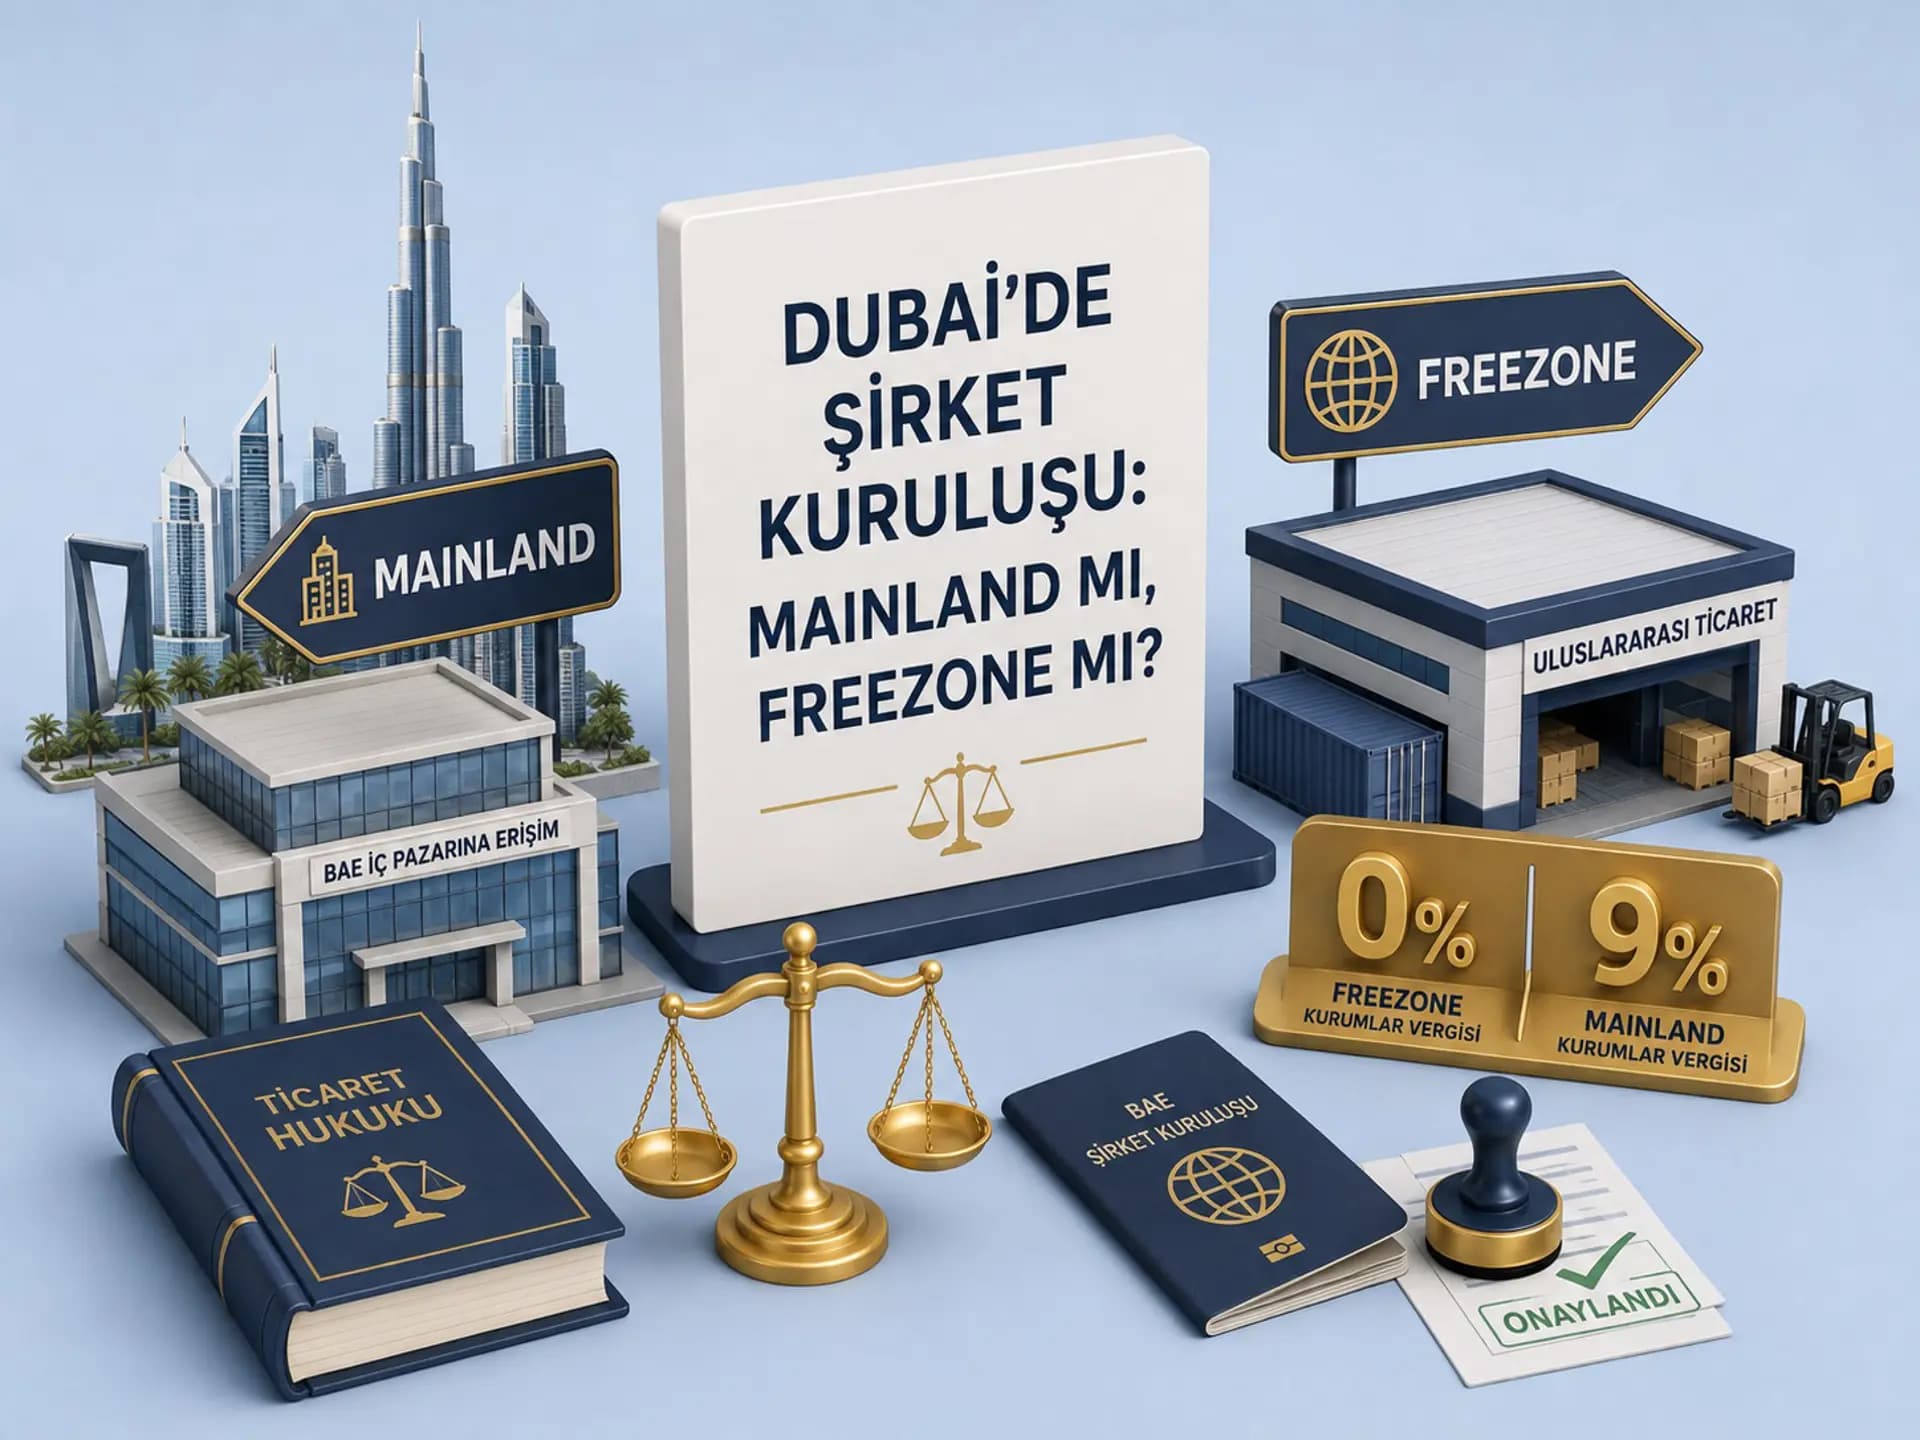
La prima e più determinante decisione per gli investitori che intendono operare a Dubai è se la società debba essere costituita con una struttura mainland (onshore) oppure freezone (zona franca). Fino ad oggi il fattore principale che orientava tale scelta era l'assetto proprietario; tuttavia, con le disposizioni introdotte negli ultimi anni dagli Emirati Arabi Uniti, per la maggior parte delle attività è diventata possibile la PROPRIETÀ STRANIERA AL 100% in entrambe le strutture. Questo sviluppo ha in larga parte eliminato il fattore proprietà dal quadro della scelta, spostando gli elementi che determinano la decisione sulla realtà commerciale, ossia dove verrà generato il reddito, l'oggetto dell'attività, il regime fiscale e i costi operativi.
La prima e più determinante decisione per gli investitori che intendono operare a Dubai è se la società debba essere costituita con una struttura mainland (onshore) oppure freezone (zona franca). Fino ad oggi il fattore principale che orientava tale scelta era l'assetto proprietario; tuttavia, con le disposizioni introdotte negli ultimi anni dagli Emirati Arabi Uniti, per la maggior parte delle attività è diventata possibile la PROPRIETÀ STRANIERA AL 100% in entrambe le strutture. Questo sviluppo ha in larga parte eliminato il fattore proprietà dal quadro della scelta, spostando gli elementi che determinano la decisione sulla realtà commerciale, ossia dove verrà generato il reddito, l'oggetto dell'attività, il regime fiscale e i costi operativi.
Il primo criterio, che è al centro della scelta, è il mercato di riferimento e la base clienti. Una società mainland con licenza rilasciata dal Dipartimento dell'Economia e del Turismo di Dubai (DET) può commerciare in tutti gli Emirati Arabi Uniti senza essere limitata ad alcun cliente locale, può effettuare vendite al dettaglio e può partecipare agli appalti pubblici. Una società freezone, al contrario, è di norma strutturata per operare all'interno della propria zona o sul mercato internazionale; per poter vendere direttamente sul mercato locale degli EAU deve avvalersi di un distributore o di un agente locale. Sebbene le soluzioni di doppia licenza (dual license) sviluppate da alcune autorità delle zone franche insieme al DET attenuino in parte tale limite, la regola resta che la struttura freezone limita l'accesso diretto al mercato mainland.
Il secondo elemento determinante è l'oggetto dell'attività stessa. Mentre alcune attività, come il commercio al dettaglio, l'edilizia, i servizi sanitari o l'intermediazione immobiliare, possono essere svolte in modo significativo, nella pratica, soltanto con una licenza mainland, alcuni settori sono riservati a determinate zone franche: i principali esempi sono Dubai Media City per i media e l'editoria, il Dubai International Financial Centre (DIFC) per i servizi finanziari e il DMCC o la disciplina della VARA per le cripto-attività e la blockchain. Per questo motivo, per molti investitori la scelta è in larga parte predeterminata dall'oggetto stesso dell'attività.
Il terzo criterio è il regime dell'imposta sulle società. Le società mainland sono soggette all'imposta sulle società ordinaria del 9% sugli utili superiori a 375.000 AED. Le società freezone, invece, possono beneficiare del vantaggio fiscale del 0% finché soddisfano lo status di “Soggetto Qualificato di Zona Franca” (Qualifying Free Zone Person – QFZP). Tuttavia, tale status non viene concesso automaticamente; occorre soddisfare in modo continuativo requisiti quali la presenza di una reale presenza fisica negli EAU (un ufficio reale, personale reale, attività principale effettivamente svolta negli EAU), il conseguimento del reddito da attività qualificate previste dalla legge e il non conseguimento di reddito dal mainland. Qualora tali requisiti non siano soddisfatti, anche la società freezone è soggetta all'aliquota ordinaria del 9%; per questo motivo la presunzione “ho costituito una freezone, quindi sono automaticamente esente da imposte” è un punto che trae spesso in inganno gli investitori.
Il quarto elemento è il costo operativo e il requisito dell'ufficio fisico. Mentre per le società mainland è obbligatorio un ufficio commerciale fisico registrato presso Ejari, nelle strutture freezone la costituzione può essere completata a costi inferiori e più rapidamente, grazie alle opzioni di flexi-desk o di ufficio virtuale. Per contro, mentre le società mainland sono scalabili sotto il profilo della quota di visti, nelle società freezone il numero di visti è generalmente limitato in funzione della dimensione dello spazio ufficio assegnato.
Dalla valutazione congiunta di questi quattro elementi emerge una strategia sempre più diffusa tra gli investitori a partire dal 2026, ossia l'approccio ibrido: iniziare con una costituzione freezone a basso costo e, quando sorge l'esigenza di aprirsi al mercato locale, passare al mainland oppure orientarsi verso una struttura a doppia licenza. Questa strategia mantiene basso il rischio, in particolare per le iniziative nella fase iniziale, le imprese digitali e le società di consulenza, e offre flessibilità nella fase di crescita.
In conclusione, la scelta della struttura giusta a Dubai non si riduce più al confronto tra singoli vantaggi; è un'analisi multidimensionale in cui devono essere valutati insieme dove l'attività genererà il proprio reddito, quale attività verrà svolta, la posizione fiscale perseguita e la scala operativa. Noi di DG Legal, con i nostri uffici di Istanbul, Ankara e Dubai, assistiamo i nostri investitori nel configurare tale analisi in linea con i loro obiettivi commerciali concreti e nel gestire il processo di costituzione della società dall'inizio alla fine, con la corretta scelta della giurisdizione.


